银行AI策略升级:从单一工具迈向“智能体工厂”驱动增长
银行对人工智能的需求已从成本节约转向营收增长,不再满足于单一AI工具,而是寻求能够部署多功能、场景化智能体的“智能体工厂”解决方案,以应对市场竞争并实现商业价值最大化。
一两年前,银行高管们热衷于探讨人工智能(AI)如何提高员工效率或削减运营成本。如今,这一对话的重心已然转移。
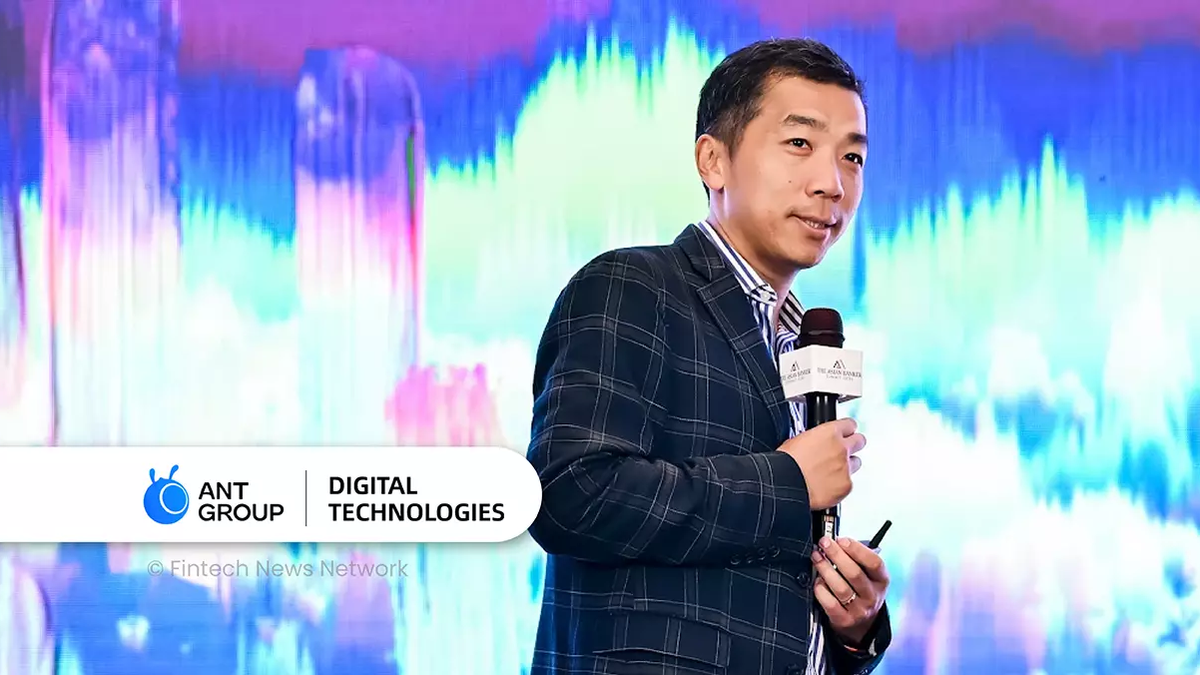
蚂蚁数字科技国际业务首席创新与解决方案官Garry Sien指出,自2026年初以来,业界对AI的兴趣点已彻底转向了收入增长。银行高管们现在更加直白,他们要求看到明确的投资回报率。
这种转变在那些仍在积极构建正规银行服务普及度的市场中尤为显著。根据一项市场调研显示,在菲律宾,拥有正规金融账户的成年人比例在2026年第一季度攀升至58%,而一年前这一数字为48%,其中电子钱包是主要增长动力。
将AI从试点阶段推向实际生产应用,仍然是更大的障碍,而问题通常并非出在模型本身。
Garry Sien表示:“他们遇到的第一个障碍往往不是AI技术本身,而是其数据和知识的质量。”数据结构混乱的机构,往往需要更大、成本更高的模型来弥补这一缺陷。
蚂蚁数字科技在与银行合作时,会首先帮助它们整理数据结构,然后再根据具体任务决定最适合的模型。因为一个数据组织良好的银行,通常能够使用更小、更经济的模型。
Garry Sien还提到,最困难的部分并非技术整合,而是让业务团队,而不仅仅是IT部门,真正成为项目的主导者。
他承认,蚂蚁数字科技内部的一些团队现在大约90%的代码都是由AI生成的。他认为,当前最重要的是清楚“要构建什么”。
在与蚂蚁数字科技合作之前,GCash就已经在远程为客户办理入网服务。然而,身份核查环节可能需要人工客服通过视频电话与申请人进行通话,以验证其身份。即使流程顺利,整个完成可能也需要数天时间。
GCash找到蚂蚁数字科技,希望能找到一种更快的方式来处理远程身份验证,同时又不削弱满足监管和风险要求所需的核查力度。ZOLOZ最初是支付宝使用的KYC技术,随后被调整以支持GCash的eKYC(电子化了解你的客户)旅程。
Garry Sien提到,与客户通常只依赖少数几种普遍接受的身份证明文件的市场不同,菲律宾居民在开户时可以使用种类更广泛的身份证明。因此,蚂蚁团队必须训练系统识别这些多样化的证件,同时将证件核查与生物识别技术相结合。
数字入网随后又出现了另一项挑战:如何判断屏幕上出现的人脸是否属于真实人物,这正变得越来越困难。Garry Sien解释说,GCash于2026年升级了其ZOLOZ部署,增加了更先进的防深度伪造(anti-deepfake)功能,同时还进行了改进,以使更多合法申请人能够成功完成入网。
Garry Sien指出,拥有更新核心系统的数字银行可以比那些拥有数十年传统基础设施的机构更直接地应用AI。他以马来西亚的Ryt Bank为例,该银行在获客活动期间曾实现每秒两位数的并发开户量。
相比之下,传统银行必须在不破坏现有系统和控制的前提下,对AI进行改造升级。规模较小的老牌机构也面临同样的改造问题,但Garry Sien认为,规模并不一定是劣势。分支机构更少、资产负债表更小也可能意味着需要解构的系统更少,一旦决心投入,小型银行的行动速度反而可能更快。
根据一家行业协会的数据,2026年第一季度,该行业净利润增长11.8%,达到58.6亿菲律宾比索,其中手续费收入增长了一倍多,尽管面临来自数字银行和金融科技公司日益激烈的竞争。
一位行业专家表示,储蓄银行正在利用AI减少后台人工工作,从而解放员工去执行更高价值的任务。同样的工具也在改善信用决策和欺诈检测。
这位专家强调:“数字化转型对银行而言是生存的必然要求。”但他同时警告,目前法律要求的欺诈监控系统可能成本高昂,特别是对于依赖第三方供应商的银行而言。
一旦AI从仅仅提供建议转向实际执行任务,风险就会进一步升级。代理式AI(Agentic AI)最终可能代表客户执行任务,这引发了信任和责任的问题。Garry Sien以一种非常人性化的方式阐述了这一点:一个AI代理更像是其用户的一个延伸,直到它错误地解读了一项涉及某人资金的指令。
他认为,我们应该将AI更多地视为使用它的人的延伸,而非一个独立的行动者。
然而,Garry Sien指出,并非所有机构都已调整其工作方式,以适应对AI的投资。将AI引入一个未做任何改变的组织,而不调整围绕它的流程、控制和审计实践,往往会令人失望。前述行业专家也向其成员发出了类似的警告,称银行若现在吝惜网络安全支出,一旦发生数据泄露事故,最终将付出更沉重的代价。
银行已经在对AI支出所能获得的回报提出更严苛的问题,Garry Sien认为这将影响他们接下来采购何种技术。有些银行不再寻求增加另一个独立的单一功能,而是希望获得能够跨业务承担多项工作的系统。
微软公司也在通过其“智能体工厂”战略追求类似理念,尽管其方法与蚂蚁数字科技有所不同。蚂蚁数字科技在2026年世界人工智能大会(WAIC)上推出了其所谓的“商业智能体超级工厂”。其理念是为企业提供一种部署多个智能体以承担不同角色的方式,而不是依赖一个工具解决一个用例。
银行业是这种模式的天然契合者。例如,承销可能需要客户数据和风险核查,而KYC和欺诈检测则依赖各自的系统、规则和工作流程。当蚂蚁数字科技在2026年WAIC大会上推出Agentar 2.0时,该平台包含了近200个基于角色的数字专家模板和数百个技能模块,机构可以根据自身需求进行订阅和组合。
Garry Sien相信,这种模式对于希望扩大AI应用但又不想自行构建所有能力的银行而言尤其有用,特别是在要求证明投资回报的压力日益增大的背景下。蚂蚁数字科技目前正将其这一策略带入其海外市场战略中。